

美国财务会计准则委员会(FASB)已发布一项拟议规则,寻求将稳定币视为“现金等价物”。该提案在这家非营利会计准则制定机构最终确定相关指引前,将向公众征求意见至11月19日。
据FASB称,此举源于2025年的一次磋商,当时成员们提出了资产负债表中稳定币处理的不确定性。作为回应,该机构试图修改当前“现金等价物”的定义,以纳入稳定币及某些数字资产。规则要求企业披露其“现金等价物”的构成,即风险较低但高流动性、可轻松兑换为现金的投资。
FASB提案对稳定币采用的影响
FASB负责制定会计准则,通常称为公认会计原则(GAAP)。分析人士表示,此举可能标志着更广泛的转变,并加速稳定币的采用。
Bankless的David Hoffman称该举措对稳定币企业而言是重大且看涨的。加密咨询公司Zero Knowledge Group创始人Austin Campbell附和了Hoffman的观点,并补充道:“这为稳定币(至少GENIUS法案下的)确立了企业可像现金一样持有它们的地位。FASB的决定明智,将有助于采用。现在也给银行监管者施加了修正B3的压力!”
需要说明的是,GENIUS法案仅要求美国发行1:1锚定的稳定币。换言之,它们将作为高流动性、较低风险的资产,被视为“现金等价物”。Basel III(即Campbell所引的B3)指旨在促进金融稳定的全球银行监管规则。
相反,为防范2007/2008年金融危机重演而设立的Basel III将稳定币视为高风险,尤其是在其未通过赎回风险测试时。像USDT和USDC这样位于公共无许可区块链上的稳定币,被与比特币、以太坊归为一类,适用1250%的风险权重。即银行必须为持有的每单位资产保留100%的1:1美元支撑。作为对比,传统现金和国债风险权重为零,房贷最高约50%。
事实上,以Cynthia Lummis为首的共和党参议员近期呼吁废除这些资本规则,称其惩罚性且实质禁止了加密资产。随着稳定币和加密资产采用扩大,更新此类规则的压力持续增加。值得注意的是,去年稳定币年转账量创纪录达10.9万亿美元;2026年还剩四个月时,体量已达10.59万亿美元,今年或再破纪录。
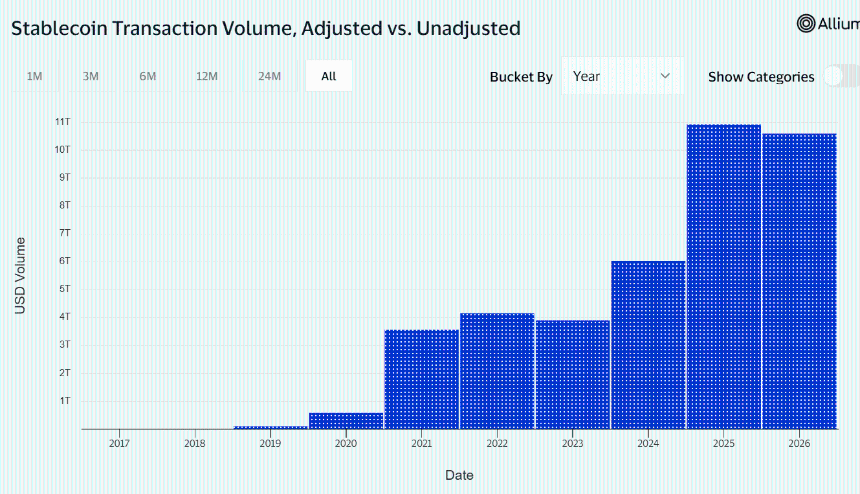 来源:Visa
目前尚待观察FASB的举措是否会迫使Basel III重新评估其对稳定币的资本处理方式。
总结
FASB就稳定币作为“现金等价物”的提案征求反馈;分析人士认为该举措可能迫使Basel III放宽对加密货币的严格资本规则。